Если объяснять концепцию максимально просто, ATR (Average True Range) — это базовый фильтр, который показывает не направление движения цены, а исключительно силу её колебаний. Он отвечает на один практический вопрос: насколько рынок сейчас «живой» — ходит ли цена вяло и узко или инструмент начал двигаться резко и широко.
Индикатор переводит визуальные наблюдения за свечами в конкретное число, с которым интрадей-трейдер может работать: оценивать текущий денежный риск, подбирать рабочий объем позиции и не лезть в актив, который шумит сильнее, чем позволяет риск-менеджмент.
Механика и логика работы ATR
ATR расшифровывается как средний истинный диапазон. По сути, алгоритм высчитывает среднюю амплитуду хода цены за выбранный период времени. Классическая настройка по умолчанию — 14 периодов, но шаг можно менять: уменьшать для более чувствительной реакции на импульсы или увеличивать для получения сглаженной, долгосрочной картины.
Главные правила интерпретации:
- Высокий ATR — рынок двигается широко, локальная волатильность повышена.
- Низкий ATR — рынок спокойный, ценовые движения зажаты в узкие рамки.
Индикатор не показывает направление тренда. Он не генерирует сигналы «купить» или «продать». Он лишь фиксирует режим рынка: «сейчас здесь быстро» или «сейчас здесь тихо». Попытка открывать сделки просто по факту высокого или низкого ATR на дистанции гарантированно приведет к сливу.
Что ATR дает трейдеру на практике
В реальной торговле индикатор используется как математический ориентир для решения конкретных задач:
- Оценка емкости рынка. Если текущий ATR слишком мал, актив может быть неликвиден или неинтересен для импульсной торговли внутри дня.
- Расчет защитного стоп-лосса. Одна из самых частых ошибок ритейла — выставление фиксированного или слишком короткого стопа на монете, которая в принципе ходит размашисто. В таком случае позицию выбивает обычным рыночным шумом, даже если направление угадано верно.
Чтобы избежать случайных выносов, размер стопа должен учитывать текущую амплитуду. Профессиональный подход — привязывать стоп-лосс к значению индикатора: например, ставить стоп, равный 1.5 ATR или 2 ATR от точки входа. Чем выше волатильность, тем больше свободного пространства нужно дать сделке.
- Калибровка объема позиции. Если один инструмент проходит 0.5% за свечу, а другой — 3%, заходить в них одинаковым лотом — математическая глупость. ATR помогает переводить волатильность в конкретные деньги: зная максимальный допустимый убыток на сделку (например, строго 0.5% от депозита) и текущий ATR, трейдер рассчитывает точный рабочий объем позиции.
В чем разница между ATR и NATR
Главная проблема классического ATR заключается в том, что он выражен в абсолютных значениях цены. Сравнивать напрямую ATR дорогого актива (например, Биткоина) и дешевого мем-коина невозможно — номинальные цифры будут несопоставимы.
Для решения этой проблемы применяется NATR (Normalized ATR) — нормализованный ATR. Он рассчитывается по формуле:
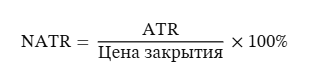
Нормализованный индикатор переводит волатильность из пунктов и долларов в относительные проценты от текущей стоимости актива.
- ATR показывает абсолютную волатильность в единицах цены.
- NATR показывает относительную волатильность в процентах, позволяя объективно сравнивать активы между собой.
Пример: Актив «А» стоит $200, его ATR равен 2. Актив «Б» стоит $10, его ATR равен 0.5. Номинально у первого инструмента цифра больше, но в процентном соотношении:
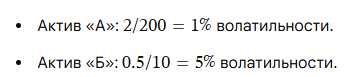
В относительном выражении актив «Б» совершает куда более агрессивные движения, хотя его абсолютный ATR меньше.
Когда использовать ATR, а когда NATR
Разделение инструментов в торговой системе должно быть строгим:
- Обычный ATR применяется непосредственно внутри сделки для расчета конкретных параметров: выставления стоп-лосса, определения реалистичного тейк-профита и расчета объема рабочего лота.
- NATR используется на этапе фильтрации и подготовки к торгам: для сравнения разных монет между собой, отбора наиболее «ходячих» инструментов в скринерах и оценки изменения фаз рынка в разные календарные периоды.
Критические ошибки при работе с волатильностью
- Торговля без контекста структуры. ATR никак не заменяет понимание тренда и уровней. Заход в позицию просто по факту высокой волатильности без учета зон ликвидности — это лотерея.
- Оценка реалистичности целей «на глаз». Если вы планируете взять движение в 5 ATR в спокойном, зажатом рынке — это завышенное ожидание, которое приведет к пересиживанию прибыли и итоговому закрытию по безубытку.
- Поиск разворотов по пикам индикатора. Высокие значения ATR говорят лишь о том, что рынок перегрет или идет сильный импульс. Воспринимать это как автоматический сигнал к развороту тренда — грубейшая ошибка.
У волатильности нет универсального «хорошего» или «плохого» числового значения. Суть инструмента — в сравнении текущих показателей с привычным, базовым состоянием конкретного актива.